Un chien qui boite après une chute au parc, un chat qui cesse de manger du jour au lendemain : la première réaction est de foncer chez le vétérinaire. La facture, elle, arrive après. L’assurance pour animal couvre une partie de ces frais vétérinaires, parfois dès le premier euro engagé, selon la formule choisie.
Le principe est simple : une cotisation mensuelle en échange d’un remboursement partiel ou total des soins liés à un accident ou à une maladie. La réalité du contrat, en revanche, mérite un examen attentif avant de signer.
Quand un animal tombe malade : la cascade de frais vétérinaires
Une consultation de routine coûte quelques dizaines d’euros. Une hospitalisation, une chirurgie ou un traitement sur plusieurs mois changent complètement l’échelle. Les honoraires vétérinaires ne sont pas réglementés de la même façon que les actes médicaux humains : chaque clinique fixe librement ses tarifs.
Pour un chien atteint d’une maladie chronique nécessitant un suivi à vie (analyses sanguines régulières, médicaments quotidiens, contrôles échographiques), le cumul annuel peut devenir significativement plus élevé qu’une cotisation d’assurance. Le même constat vaut pour les urgences chirurgicales : une intervention sur une fracture ou un retournement d’estomac représente souvent plusieurs centaines d’euros en une seule facture.
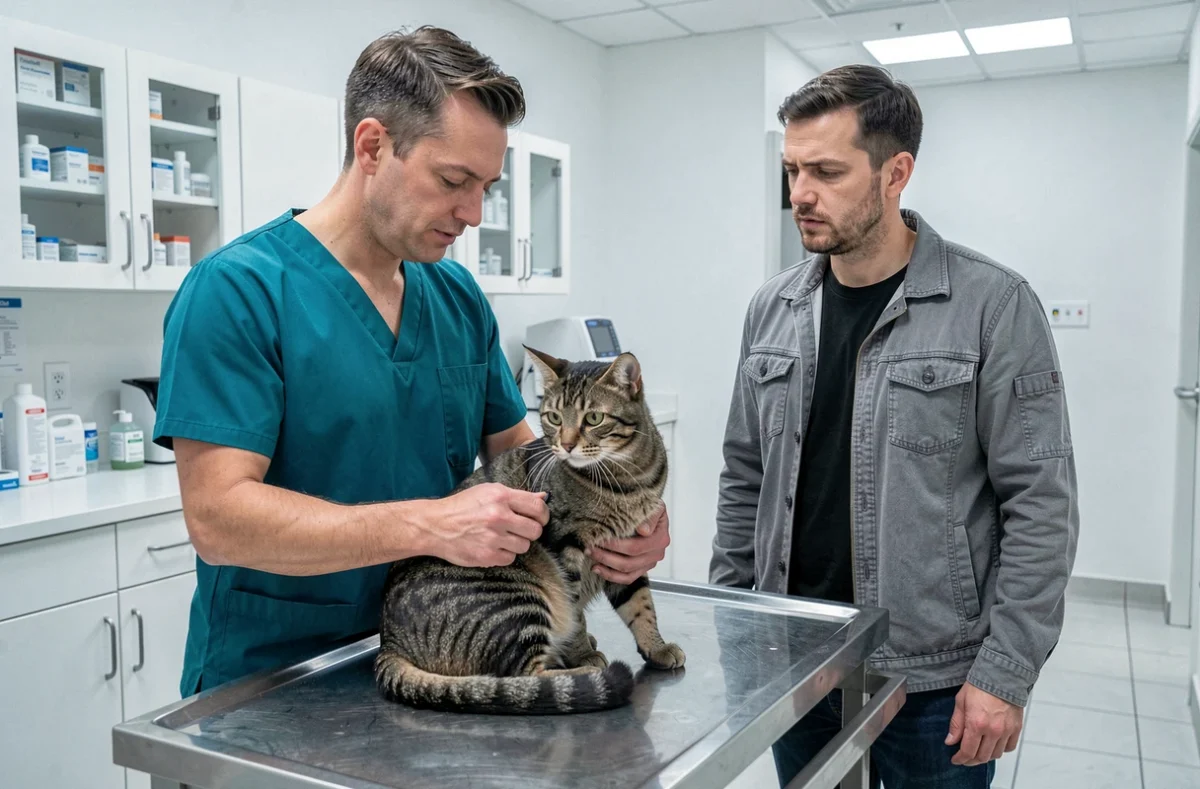
Sans couverture, le propriétaire doit arbitrer entre le soin adapté et le budget disponible. Ce dilemme est documenté par les vétérinaires eux-mêmes : des propriétaires renoncent parfois à des examens complémentaires ou à des interventions parce que le reste à charge dépasse leur capacité financière immédiate. L’assurance santé animale supprime ou réduit cet arbitrage financier.
Maladie déclarée avant la souscription : le piège principal
Une pathologie diagnostiquée avant la signature du contrat est généralement exclue de la couverture. Si un chien souffre déjà d’une allergie cutanée chronique ou qu’un chat a été traité pour une insuffisance rénale, ces affections figureront dans les exclusions du nouveau contrat.
C’est précisément ce point qui rend la souscription précoce stratégique. Plus l’animal est jeune et en bonne santé au moment de l’adhésion, moins le contrat comporte d’exclusions liées à des antécédents médicaux.
Exclusions et délais de carence : ce que le contrat d’assurance pour animal ne couvre pas
Les exclusions constituent la partie la plus sous-estimée d’un contrat d’assurance animale. Deux catégories méritent une attention particulière.
Maladies héréditaires et congénitales
Les races prédisposées à certaines pathologies sont les premières concernées par les exclusions. La dysplasie de la hanche chez les grandes races de chiens, les luxations de la rotule chez certaines petites races, les syndromes brachycéphales chez les bouledogues ou les persans : ces affections sont fréquemment exclues ou soumises à des conditions restrictives.
Le paradoxe est net. Les propriétaires de races à risque sont ceux qui auraient le plus besoin d’une couverture large, mais leur contrat peut exclure précisément les pathologies les plus probables. Lire la liste des exclusions race par race, avant de souscrire, n’est pas un détail administratif.
Délais de carence en assurance animale
Le délai de carence désigne la période entre la souscription et le moment où les garanties deviennent effectives. Il varie selon le type de soin :
- Pour les accidents, le délai peut être de quelques jours seulement, parfois nul selon les formules.
- Pour les maladies courantes, il s’étend généralement sur plusieurs semaines.
- Pour certaines interventions chirurgicales lourdes, le délai peut atteindre plusieurs mois.
Tout soin dispensé pendant la période de carence reste à la charge du propriétaire. Souscrire en urgence, au moment où l’animal présente déjà des symptômes, ne sert donc à rien pour le problème en cours. La logique de l’assurance repose sur l’anticipation.
Changer d’assureur pour son animal : les risques de rupture de couverture
Un point rarement abordé dans les comparatifs classiques concerne le changement de compagnie d’assurance en cours de vie de l’animal. Le transfert d’un contrat vers un autre assureur n’est pas un simple glissement administratif.
L’ancienneté acquise auprès de l’ancien assureur n’est pas automatiquement reprise. Un nouveau délai de carence peut s’appliquer, créant une fenêtre pendant laquelle l’animal n’est couvert par aucun des deux contrats. Plus problématique encore : une maladie apparue sous l’ancien contrat peut être exclue du nouveau, car elle devient alors un antécédent médical connu.
Avant de résilier pour économiser quelques euros par mois, il faut vérifier trois choses : le nouveau délai de carence, la reprise ou non des pathologies déjà déclarées, et la continuité de couverture entre les deux contrats. Les retours terrain divergent sur ce point, certains assureurs acceptant de reprendre l’historique médical, d’autres non.
Formules d’assurance santé animale : critères de choix concrets
Les offres du marché se déclinent généralement en plusieurs niveaux. Plutôt que de lister des formules par nom commercial, voici les variables qui font réellement varier le prix et la qualité de la couverture.
- Le taux de remboursement : il oscille selon les formules entre une prise en charge partielle et un remboursement élevé des frais engagés. Certains contrats affichent un remboursement dès le premier euro.
- Le plafond annuel de remboursement : c’est le montant maximal que l’assureur versera sur une année. Au-delà, tout reste à votre charge. Certaines formules proposent des plafonds allant jusqu’à plusieurs milliers d’euros par an.
- La franchise : fixe (un montant par acte) ou proportionnelle (un pourcentage du soin), elle détermine le reste à charge incompressible.
- La couverture préventive : vaccination, stérilisation, détartrage, antiparasitaires. Ces actes ne sont pas toujours inclus, ou seulement dans les formules supérieures, via un forfait dédié.
- La couverture des urgences : certains contrats incluent un service d’orientation téléphonique et la prise en charge du transport médicalisé.
Le prix de la cotisation dépend principalement de l’espèce, de la race et de l’âge de l’animal. Un chien de grande race coûte plus cher à assurer qu’un chat croisé. Un animal âgé paie une prime plus élevée qu’un chiot de trois mois.
Assurance pour chien ou pour chat : des différences réelles
La couverture reste plus répandue chez les chiens que chez les chats, malgré la multiplication des offres destinées aux félins. L’explication tient en partie aux habitudes des propriétaires : les chiens consultent plus fréquemment le vétérinaire (sorties, risques d’accident en extérieur, pathologies articulaires). Les chats, souvent perçus comme plus autonomes, sont moins systématiquement couverts.
En revanche, les pathologies félines chroniques (insuffisance rénale, diabète, hyperthyroïdie) génèrent des coûts de suivi sur plusieurs années. L’intérêt d’une assurance pour chat se mesure sur le long terme, pas sur une seule consultation.
Assurance pour animal : ce qui est obligatoire et ce qui ne l’est pas
L’assurance santé animale est facultative dans la grande majorité des cas. Il n’existe pas d’obligation légale de souscrire une mutuelle pour son chien ou son chat en France.
La seule obligation concerne la responsabilité civile pour les chiens de première et deuxième catégories (chiens dits dangereux). Cette assurance couvre les dommages que l’animal pourrait causer à des tiers, pas ses propres frais de santé. Il ne faut pas confondre les deux types de contrats.
Souscrire une assurance santé relève donc d’un choix personnel, guidé par le profil de l’animal, le budget du foyer et la tolérance au risque financier. Les données disponibles ne permettent pas de conclure qu’un propriétaire a systématiquement intérêt à s’assurer : pour un animal jeune, en bonne santé et d’une race peu prédisposée aux maladies, l’épargne dédiée peut constituer une alternative viable.
Quand la souscription devient un calcul perdant
Si l’animal est déjà âgé au moment de la première souscription, la cotisation sera élevée et les exclusions potentiellement nombreuses (pathologies préexistantes, limites d’âge à l’adhésion). Certains assureurs refusent purement les animaux au-delà d’un certain âge. D’autres acceptent mais avec des garanties réduites et des franchises majorées.
Dans ce cas, le rapport entre la prime payée et les remboursements espérés peut devenir défavorable. Le calcul mérite d’être fait avant de s’engager, en comparant le coût annuel de la cotisation avec les dépenses vétérinaires prévisibles pour le profil spécifique de l’animal.
Le formulaire ci-dessous permet d’obtenir un devis gratuit adapté à votre situation. Un professionnel de l’assurance animale pourra vous rappeler pour détailler les garanties, les exclusions et le niveau de couverture qui correspond à votre animal et à votre budget.